
海外旅行では、現金だけでなくクレジットカードを持っていくのがおすすめです。
ただし、個人的には「おすすめの1枚を選ぶ」より、「役割の違う2枚を持つ」方が大事だと感じています。
実際、海外では
- 1枚目のカードでは決済できない
- ATMで海外キャッシングができない
- でも、もう1枚なら問題なく使える
ということが普通にあります。

私自身、海外旅行中に「このカードはダメか…!」となったあと、別のカードで無事に支払えたことが何度もありました。
この記事では、海外旅行初心者にも使いやすいクレカ5枚を比較しつつ、おすすめの2枚の組み合わせまでわかりやすく紹介します。
結論|海外旅行ではクレカを2枚持つのがおすすめ
先に結論です。
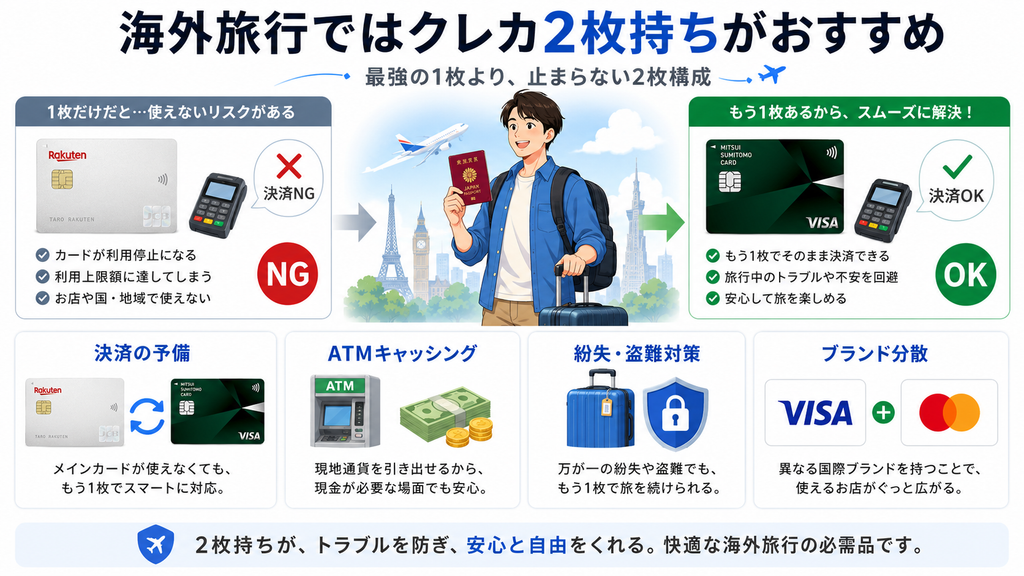
海外旅行では、クレジットカードを2枚持つのがおすすめです。
理由はシンプルで、1枚が使えないときに、もう1枚が保険になるからです。
特に助かるのは次の場面です。
- 店舗でカード決済が通らない
- ATMで現地通貨を引き出せない
- 紛失・盗難・利用停止が起きる
- Visaしか使えない / Mastercardしか使えない場面がある
ポイントは、ただ2枚持つのではなく、異なる国際ブランド・異なる発行会社で分散することです。
たとえば、
- Visa+Mastercard
- エポスカード+三井住友カード
- 楽天カード+エポスカード
のように組み合わせると、リスク分散しやすくなります。
海外旅行用クレカの選び方はこの4つ
海外旅行用にクレカを選ぶなら、次の4つを意識すればOKです。
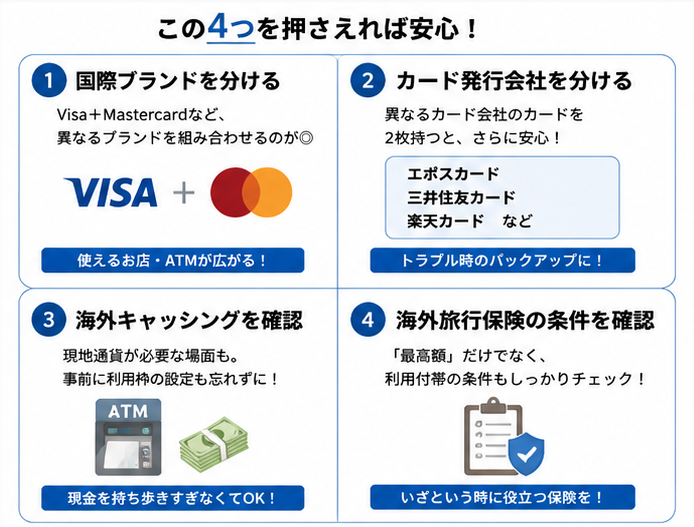
1. 国際ブランドを分ける
おすすめはVisa+Mastercardです。
2枚とも同じブランドにするより、使える範囲の保険になります。
2. 発行会社も分ける
同じVisaでも、発行会社が違えばバックアップ性が上がります。
「ブランドも会社も同じ2枚」より、別会社の2枚の方が安心です。
3. 海外キャッシングに対応しているか
現金しか使えない場面もあるので、海外キャッシングはかなり便利です。
ただし、利用枠の設定が必要な場合があるので、出発前に確認しておきましょう。
キャッシングについては、これらの記事も併せてご覧ください。

4. 海外旅行保険は“最高○万円”だけで見ない
保険は最高額だけでなく、付帯条件や補償項目も確認したいところです。
特に利用付帯はカードごとに条件が違います。
付帯の方法は大きく2つです。
- ①自動付帯:カードを保有しているだけで保険適用される場合
- ②利用付帯:カード保有に加え、条件を満たさないと保険適用されない場合
(例)航空券やツアー代金をそのカードで支払っている必要がある…等
自動付帯・利用付帯の違いや、楽天カード・エポスカード・三井住友カード(NL)の利用条件については、以下の記事で詳しく比較しています。
補償項目とは、「傷害死亡・後遺障害」と「傷害治療費用」「疾病治療費用」などが挙げられます。これらの項目ごとに補償額が異なることから、「海外旅行保険 最高○万円」=病院で使える治療費の上限、とは限らない点に注意が必要です。
補償項目の意味や、クレカの補償表をどう読めばよいのかはこちらで詳しく解説しています。
海外旅行におすすめのクレカ5選
ここでは、初心者でも使いやすい5枚を厳選して紹介します。
| 種類 | 年会費(税込) | 国際ブランド | 海外利用時の手数料 | 海外旅行保険 | 海外旅行保険額 (最高額) | 空港カードラウンジ | プライオリティ・パス | 海外キャッシング | キャッシング利息 (年率) |
|---|---|---|---|---|---|---|---|---|---|
 エポスカード | 無料 | Visa | 3.85% | ◯ 利用付帯 | 3,000万円 | ✕ | ✕ | ◎ 対応 | 18% |
 楽天カード | 無料 | Visa Mastercard JCB AMEX | 3.63% | ◯ 利用付帯 | 2,000万円 | ✕ | ✕ | ◎ 対応 | 18% |
 三井住友カード(NL) | 無料 | Visa Mastercard | 3.63% | ◯ 利用付帯 | 2,000万円※1 | ✕ | ✕ | ◎ 対応 | 18% |
 エポスゴールド | 5,000円 (条件付きで無料 ※2 | Visa | 3.85% | ◯ 利用付帯 | 5,000万円 | ◎ 利用可 | ✕ | ◎ 対応 | 18% |
 楽天プレミアムカード | 11,000円 | Visa Mastercard JCB AMEX | 3.63% | ◎ 自動付帯 ※3 | 5,000万円 | ◎ 利用可 | ◎ 5回分付帯 | ◎ 対応 | 18% |
※1:「選べる無料保険」で「旅行安心プラン」以外の保険プランへ変更している場合、海外旅行傷害保険は適用されません。
※2:年間利用額50万円以上で翌年以降永年無料。
※3:自動付帯の最高枠は4,000万円(傷害死亡・後遺障害)。
1. エポスカード
年会費無料で持ちやすく、海外旅行保険付き。
利用付帯ですが、公共交通機関の支払いでも条件を満たしやすく、保険面の安心感が高い無料カードです。
向いている人
- 年会費無料で始めたい
- 海外旅行保険も重視したい
- Visaのカードが欲しい
2. 楽天カード
年会費無料で、Visa / Mastercard / JCB / Amexからブランドを選べます。
普段から楽天ポイントを使っている人には使いやすい1枚です。
ただし、通常の楽天カードは海外旅行保険の条件に注意。
航空券だけ・ホテルだけの支払いでは保険適用にならないため、保険目的なら事前確認が必要です。
向いている人
- 楽天ポイントを貯めている/使っている
- 日常使いと兼用したい
- ブランドの選択肢を持ちたい
年会費無料の楽天カードは海外旅行保険の適用ルールが特殊なため、注意が必要です!詳しくは、こちらの記事をご覧ください。
3. 三井住友カード(NL)
年会費無料で、Visa / Mastercardを選べる使いやすいカードです。
海外事務手数料も比較的標準的で、海外旅行用のサブにもメインにも使いやすいのが魅力です。
向いている人
- 年会費無料で持ちたい
- Mastercardを選びたい
- エポスとの2枚持ちをしたい
4. エポスゴールドカード
通常のエポスより保険内容が手厚く、旅行用途での安心感がアップします。
条件次第では年会費無料化も狙えるため、エポスをよく使う人には有力候補です。
向いている人
- エポスカードをすでに使っている
- 保険を少し強化したい
- ゴールドカードを持ちたい
5. 楽天プレミアムカード
年会費はかかりますが、海外旅行保険に自動付帯部分があるのが大きな違い。
さらに、Priority Passで空港ラウンジを年間5回まで無料利用できます。
向いている人
- 海外旅行の頻度が高い
- ラウンジも使いたい
- 通常の無料カードより快適性を重視したい
初心者におすすめの2枚の組み合わせ
「5枚あるのは分かったけど、結局どの2枚がいいの?」という方向けに、組み合わせ例を紹介します。
組み合わせ① 年会費無料で始めたい人向け
エポスカード+三井住友カード(NL)がおすすめです!
- 両方年会費無料
- Visa+Mastercardで分散しやすい
- 発行会社も違う
- 保険・決済・キャッシングのバランスが良い
一番おすすめしやすい、王道の2枚構成です。
組み合わせ② 楽天ユーザー向け
楽天カード+エポスカードがおすすめです!
- 普段は楽天カードでポイント活用
- 海外旅行ではエポスを保険・サブとして活用
- ブランド分散もしやすい
楽天ユーザーならかなり使いやすい組み合わせです。
組み合わせ③ 旅行の快適性も重視したい人向け
楽天プレミアムカード+エポスカードがおすすめです!
- ラウンジ利用
- 自動付帯部分のある保険
- Visaのバックアップ確保
年に何度も海外へ行く人向けの構成です。
クレカ2枚+少額の現金が基本
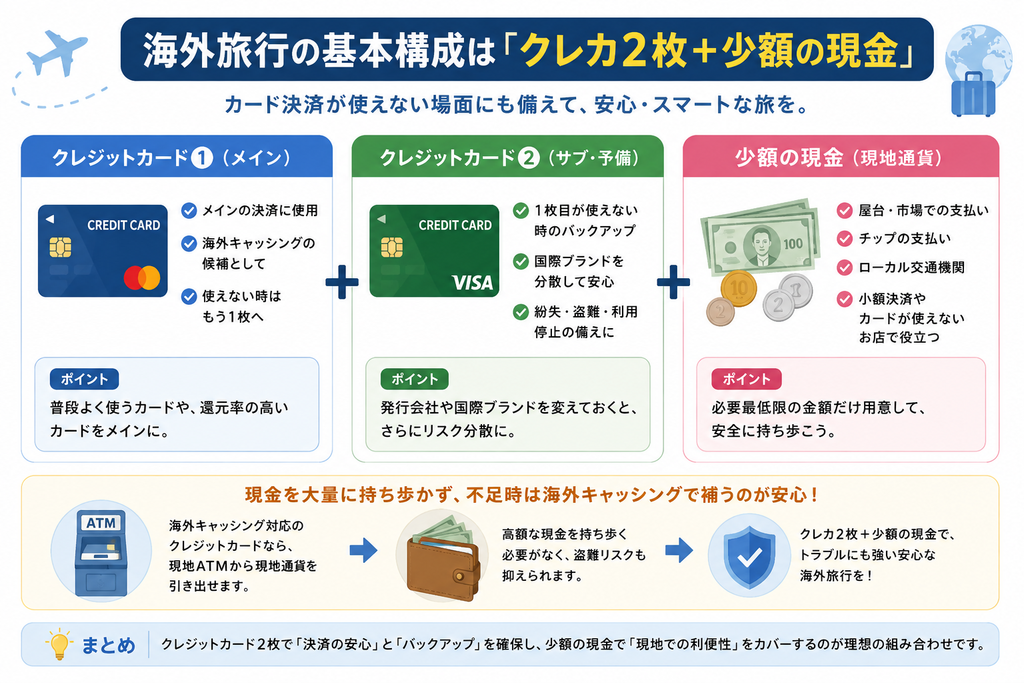
とはいえ、海外旅行をクレカだけで乗り切るのもおすすめしません。
- 屋台
- 市場
- 小さな飲食店
- チップ
- ローカル交通機関
など、現金が必要な場面もあります。
基本はクレカ2枚+必要最低限の現金がおすすめです。
現金を大量に持ち歩くより、足りなくなったら海外キャッシングで補充する方が安全で効率的なことも多いです。
海外旅行のクレカ、現金事情の詳細については、こちらも併せてご覧ください。


まとめ|“最強の1枚”より“困らない2枚”を選ぼう
海外旅行用のクレカを選ぶときは、1枚だけで完璧を目指す必要はありません。
むしろ大切なのは、
- 国際ブランドを分ける
- 発行会社を分ける
- 海外キャッシングを使えるようにする
- 保険条件を確認する
という4点です。
迷ったらまずは、エポスカード+三井住友カード(NL)のような、年会費無料で役割の違う2枚から始めるのがおすすめです。
海外で「カードが通らない!」となっても、2枚あればかなり落ち着いて対応できます。
旅先で慌てないためにも、困らないクレカ構成を出発前に作っておきましょう。
ここまで読んでいただき、本当にありがとうございました!
皆様、良い旅を!
30秒アンケート
この記事で知りたかったことは解決しましたか?
今後の記事改善のため、1タップで教えていただけるとうれしいです。
ありがとうございます!
どんな点がまだ解決していませんか?
一番近いものを1つ選んでください。
ありがとうございます!
海外旅行の準備で、この記事以外に不安なことはありますか?
今、一番不安なことは何ですか?
一番近いものを1つ選んでください。
もしよければ、まだ分からないこと・不安なことを教えてください
任意回答です。500文字以内でご入力ください。
※ お名前・メールアドレス・予約番号・パスポート番号・カード番号などの個人情報は入力しないでください。
ご回答ありがとうございました!
いただいた回答は、今後の記事改善や海外旅行初心者向けコンテンツづくりに活用します。


コメント